更新时间:2026-09-20 20:14:29点击:
据中国茶叶流通协会统计,2025年全国六大茶类中,绿茶产量占比59.03%、产值占比62.67%,在量、值两端均保持主导地位;红茶产量、产值占比分别为15.65%和17.81%,稳居第二;黑茶、乌龙茶、白茶、黄茶产量占比分别为12.26%、9.61%、2.75%和0.70%,产值占比分别为8.75%、8.11%、2.03%和0.63%,六大茶类协调发展的格局持续巩固。从产量与产值占比的对比看,红茶产值占比高于产量占比2.16个百分点,显示其单位价值相对较高;黑茶、乌龙茶产值占比低于产量占比,反映大宗边销、口粮属性仍然较强,价值提升空间较大。
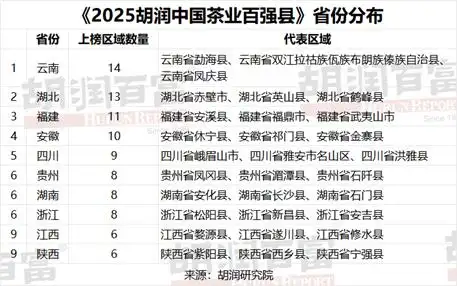
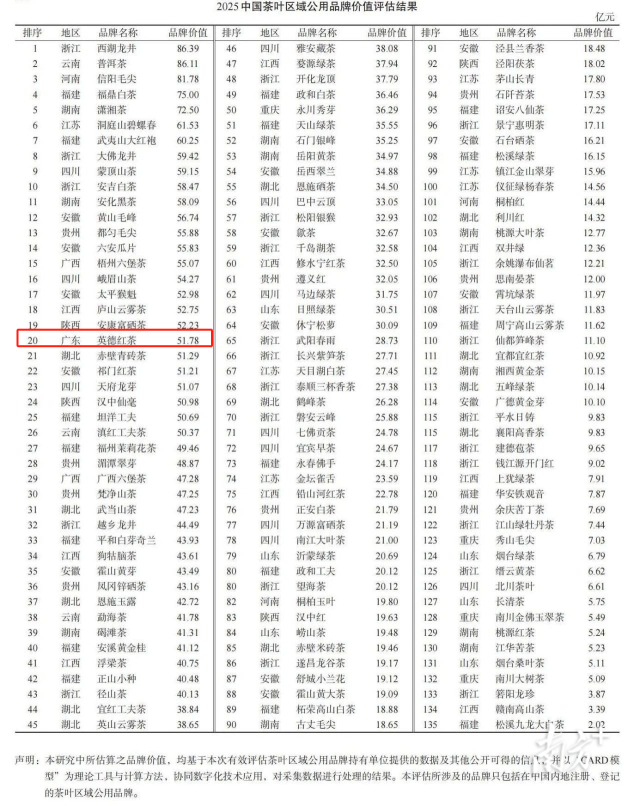
茶类结构映射到县域层面,表现为日益深化的专业化分工:一县主打一茶、一茶成就一县成为普遍规律。安溪之于铁观音、福鼎之于白茶、安化之于黑茶、勐海之于普洱茶、英德之于红茶、湄潭之于绿茶、横州之于茉莉花茶,区域公用品牌与县域名称高度绑定,形成“茶以县名、县以茶兴”的共生关系。专业化分工提升了县域在特定品类上的话语权和定价权,但也在客观上加大了单一品类市场波动向县域经济传导的风险,头部县域近年来普遍开始布局“一主多辅”的茶类组合与跨品类的原料供应能力。
茶类结构中的成长性变量同样值得关注。白茶近年来保持较快增长,产量占比升至2.75%[3],福鼎、政和等县域的品牌带动效应功不可没。抹茶作为超细茶粉新品类在2025年度强势“破圈”,根据《2026中国抹茶产业发展报告》,2025年中国抹茶产量突破1.2万吨,占全球近70%,近5年年均复合增长率达28.67%[24](不同机构对抹茶产量的统计口径存在差异),消费场景从茶饮延伸至烘焙、冰品、日化等多个领域,展现出高附加值与高成长性,贵州铜仁等地的县域碾茶基地加速扩张[25];茉莉花茶依托广西横州“世界茉莉花都”的原料优势持续放量。这些结构性亮点提示:在绿茶基本盘稳固的前提下,特色品类的细分赛道正在成为县域差异化竞争的新蓝海。
咨询投诉建议客服:17750209359。
关键词:六大茶类产量占比